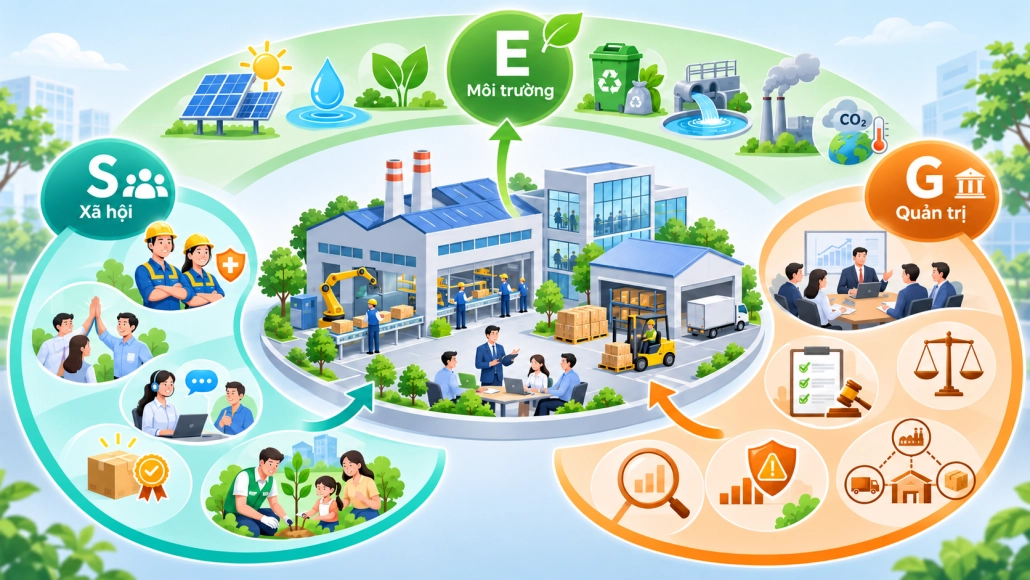
ESG đang hiện diện ở đâu trong doanh nghiệp của bạn?
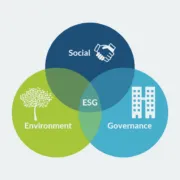
ESG có thể còn mới về thuật ngữ đối với nhiều doanh nghiệp, nhưng những vấn đề liên quan đến môi trường, con người và quản trị đã gắn liền với hoạt động sản xuất, kinh doanh từ lâu. Từ việc sử dụng năng lượng, nước, nguyên vật liệu đến quản lý người lao động, khách hàng, lựa chọn nhà cung cấp và ra quyết định kinh doanh, các yếu tố Môi trường (E), Xã hội (S) và Quản trị (G) đều có thể được nhận diện trong chính những hoạt động quen thuộc của doanh nghiệp.
Vậy làm thế nào để nhận diện các yếu tố ESG một cách có hệ thống, phù hợp với đặc thù hoạt động của từng doanh nghiệp?
- Nhận diện ESG bắt đầu từ việc hiểu hoạt động của doanh nghiệp
Mỗi doanh nghiệp có mô hình kinh doanh, quy trình vận hành và các bên liên quan khác nhau. Đối với doanh nghiệp sản xuất, các vấn đề đáng quan tâm có thể là sử dụng nguyên vật liệu, tiêu thụ năng lượng, quản lý chất thải và an toàn lao động. Trong khi đó, doanh nghiệp dịch vụ có thể chú trọng đến chất lượng dịch vụ, quyền lợi khách hàng, điều kiện làm việc của nhân viên hoặc bảo vệ dữ liệu.
Điểm chung là các hoạt động này đều có thể tạo ra những tác động tích cực hoặc tiêu cực đối với môi trường và con người, đồng thời làm phát sinh rủi ro hoặc cơ hội đối với doanh nghiệp.
Vì vậy, nhận diện ESG không đơn thuần là liệt kê các hoạt động rồi phân loại thành E, S hoặc G. Doanh nghiệp cần xem xét những vấn đề môi trường, xã hội và quản trị có liên quan, các bên có thể bị ảnh hưởng, những tác động phát sinh và các rủi ro, cơ hội cần quan tâm.
Đây là cơ sở để xác định những vấn đề ESG phù hợp với đặc thù hoạt động của từng doanh nghiệp.
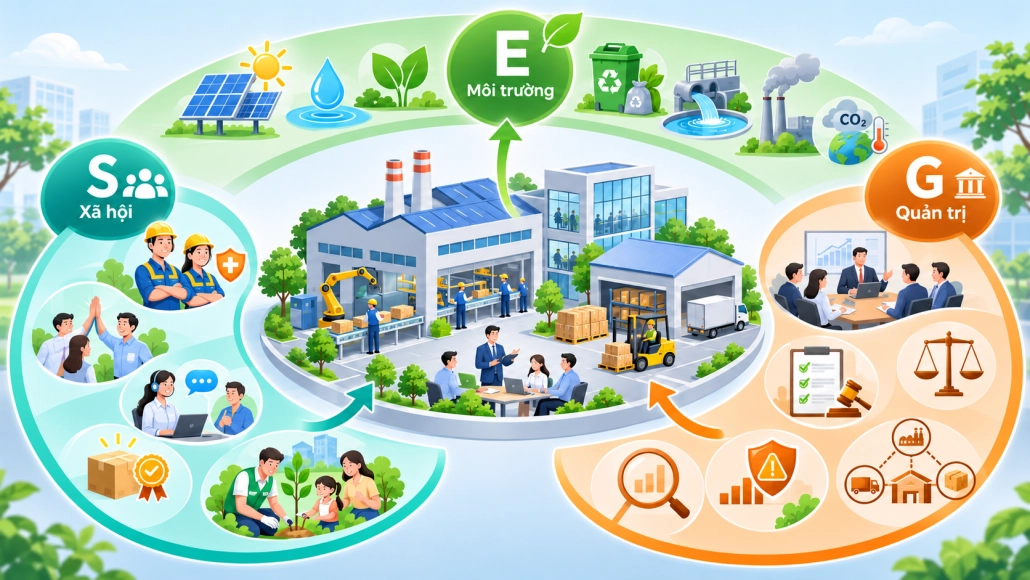
Nhận diện ESG không đơn thuần là liệt kê các hoạt động rồi phân loại thành E, S hoặc G.
- Nhận diện các yếu tố ESG theo ba trụ cột
E: Doanh nghiệp đang sử dụng tài nguyên và tác động đến môi trường như thế nào?
Trụ cột Môi trường – E (Environmental) gắn với việc sử dụng tài nguyên và các tác động môi trường từ hoạt động của doanh nghiệp.
Tùy theo lĩnh vực hoạt động, doanh nghiệp có thể sử dụng năng lượng, nước, nguyên vật liệu và phát sinh chất thải rắn, nước thải, khí thải hoặc các nguồn phát thải khí nhà kính.
Chẳng hạn, tại một nhà máy, việc vận hành máy móc liên quan đến tiêu thụ năng lượng, trong khi quá trình sản xuất có thể phát sinh chất thải và nước thải. Đối với khách sạn, các vấn đề môi trường có thể bao gồm sử dụng điện, nước, nhiên liệu và quản lý chất thải. Với doanh nghiệp logistics, hoạt động vận chuyển và tiêu thụ nhiên liệu là những vấn đề cần xem xét khi nhận diện phát thải khí nhà kính.
Từ các hoạt động này, doanh nghiệp có thể nhận diện những nhóm vấn đề môi trường như:
- Sử dụng năng lượng, nước và các nguồn tài nguyên
- Quản lý chất thải rắn, chất thải nguy hại và nước thải
- Kiểm soát khí thải và các nguồn gây ô nhiễm
- Phát thải khí nhà kính và biến đổi khí hậu
- Tác động đến đất, hệ sinh thái và đa dạng sinh học, khi có liên quan
Việc nhận diện cũng cần xem xét những tác động có thể phát sinh ngoài phạm vi cơ sở, chẳng hạn từ hoạt động vận chuyển, mua sắm nguyên vật liệu và chuỗi cung ứng.
S: Hoạt động của doanh nghiệp ảnh hưởng đến con người và xã hội ra sao?
Trụ cột Xã hội – S (Social) liên quan đến các tác động của doanh nghiệp đối với con người, bao gồm người lao động, khách hàng, người sử dụng sản phẩm, dịch vụ và cộng đồng.
Đối với người lao động, những vấn đề cần xem xét bao gồm điều kiện làm việc, an toàn và sức khỏe nghề nghiệp, tiền lương, phúc lợi, quyền lợi và cơ hội phát triển.
Đối với khách hàng, các yếu tố xã hội có thể liên quan đến chất lượng và an toàn sản phẩm, dịch vụ, bảo vệ quyền lợi và thông tin của khách hàng.
Đối với cộng đồng, doanh nghiệp cần xem xét những ảnh hưởng từ hoạt động của mình đến đời sống, sức khỏe và lợi ích của người dân xung quanh.
Ngoài ra, các vấn đề về quyền con người và điều kiện lao động trong chuỗi cung ứng cũng cần được xem xét khi có liên quan.
Như vậy, doanh nghiệp có thể bắt đầu nhận diện yếu tố S thông qua ba nhóm đối tượng chính: Người lao động – Khách hàng – Cộng đồng, đồng thời mở rộng đến các bên liên quan khác tùy theo hoạt động và chuỗi giá trị của mình.
G: Doanh nghiệp đang tổ chức, điều hành và kiểm soát hoạt động như thế nào?
Trụ cột Quản trị – G (Governance) phản ánh hệ thống, cơ chế và cách thức doanh nghiệp được định hướng, điều hành, giám sát và chịu trách nhiệm đối với các quyết định của mình.
Các vấn đề quản trị có thể được nhận diện thông qua cơ cấu tổ chức, phân công trách nhiệm, quy trình ra quyết định, cơ chế kiểm soát nội bộ và quản lý rủi ro.
Bên cạnh đó, tuân thủ pháp luật, đạo đức kinh doanh, phòng chống tham nhũng, quản lý xung đột lợi ích, minh bạch thông tin và trách nhiệm giải trình cũng là những nội dung quan trọng.
Chẳng hạn, trong hoạt động mua hàng, bên cạnh giá cả và chất lượng, doanh nghiệp cần quan tâm đến tính minh bạch của quy trình lựa chọn nhà cung cấp, phòng ngừa xung đột lợi ích và giám sát việc thực hiện hợp đồng.
Do đó, việc nhận diện yếu tố G có thể bắt đầu từ những câu hỏi: Ai chịu trách nhiệm? Quyết định được đưa ra theo cơ chế nào? Doanh nghiệp đáp ứng các yêu cầu pháp luật và kiểm soát rủi ro ra sao?
- Một hoạt động có thể liên quan đến nhiều yếu tố ESG
Trong thực tế, một hoạt động không nhất thiết chỉ thuộc riêng trụ cột E, S hoặc G.
Ví dụ: Lựa chọn nhà cung cấp là hoạt động phổ biến ở cả doanh nghiệp sản xuất, thương mại và dịch vụ. Bên cạnh chất lượng và chi phí, hoạt động này còn có thể liên quan đến nhiều vấn đề ESG được liệt kê trong bảng dưới đây:
|
Trụ cột |
Những vấn đề có thể nhận diện |
| E – Môi trường | Nguồn gốc nguyên vật liệu, tác động môi trường của sản phẩm, bao bì và vận chuyển. |
| S – Xã hội | Điều kiện làm việc, an toàn lao động và quyền lợi người lao động tại nhà cung cấp. |
| G – Quản trị | Tính minh bạch trong lựa chọn nhà cung cấp, tuân thủ pháp luật và phòng ngừa xung đột lợi ích. |
Ví dụ trên cho thấy việc nhận diện ESG cần có góc nhìn xuyên suốt các hoạt động, bộ phận và mối quan hệ kinh doanh.
Do đó, cần nhìn nhận ESG không phải là nhiệm vụ riêng lẻ của bất kỳ phòng ban nào mà là trách nhiệm chung, đòi hỏi sự tham gia và phối hợp của toàn bộ tổ chức.
- Ba câu hỏi đơn giản để bắt đầu nhận diện ESG
Doanh nghiệp không nhất thiết phải bắt đầu bằng một bộ tiêu chí phức tạp. Thay vào đó, có thể xem xét từng hoạt động thực tế và đặt ba câu hỏi:
- Hoạt động này tác động đến môi trường như thế nào?
Xem xét việc sử dụng tài nguyên, phát sinh chất thải, nước thải, khí thải và các nguồn phát thải khí nhà kính.
- Hoạt động này tác động đến con người và xã hội ra sao?
Xem xét những ảnh hưởng tích cực hoặc tiêu cực đến người lao động, khách hàng, cộng đồng và các bên liên quan khác.
- Hoạt động này đang được quản trị như thế nào?
Xem xét trách nhiệm, quy trình ra quyết định, tuân thủ pháp luật, quản lý rủi ro, tính minh bạch và cơ chế giám sát.
Bằng cách đặt những câu hỏi này cho các hoạt động từ sản xuất, cung ứng, kinh doanh, nhân sự đến quản lý và điều hành, doanh nghiệp có thể bước đầu xác định các vấn đề ESG có liên quan, những tác động cần quan tâm và bộ phận chịu trách nhiệm quản lý.
Đây là bước nhận diện ban đầu, tạo cơ sở để doanh nghiệp tiếp tục đánh giá mức độ quan trọng và xác định các vấn đề ESG cần ưu tiên.
- Từ nhận diện ESG đến quản lý và báo cáo
Nhận diện ESG giúp doanh nghiệp hiểu rõ hơn mối liên hệ giữa hoạt động thực tế – tác động – rủi ro, cơ hội – trách nhiệm quản lý.
Tuy nhiên, nhận diện được các vấn đề ESG mới chỉ là bước khởi đầu. Để quản lý ESG hiệu quả, doanh nghiệp cần tiếp tục xem xét mức độ quan trọng của từng vấn đề, các chính sách và biện pháp quản lý hiện có, trách nhiệm thực hiện, dữ liệu theo dõi và kết quả đạt được.
Để hướng tới xây dựng báo cáo ESG theo một khuôn khổ cụ thể, doanh nghiệp cần tiếp tục xác định các vấn đề trọng yếu, lựa chọn chỉ số phù hợp và thu thập dữ liệu, bằng chứng cần thiết.
Vậy doanh nghiệp của bạn đang thực hành ESG đến đâu? Hãy cùng VNCPC tìm hiểu trong bài viết tiếp theo của chuyên đề ESG.
VNCPC